
Banyak orang menghadapi tantangan besar saat mengelola keuangan pribadi. Setiap akhir bulan, penghasilan terasa menguap begitu saja tanpa jejak yang jelas. Kondisi ini kerap memicu rasa cemas dalam menghadapi masa depan finansial. Padahal, pemahaman mengenai tips mengatur keuangan menjadi kunci utama untuk menciptakan kehidupan yang tenang tanpa bayang-bayang utang. Masalah mendasar umumnya bersumber dari kebiasaan belanja impulsif dan ketiadaan perencanaan yang terstruktur. Oleh sebab itu, Anda perlu menerapkan strategi pengelolaan dana secara konsisten sejak dini demi menjaga stabilitas kondisi ekonomi jangka panjang.
Ketika Anda berhasil menguasai cara mengontrol alokasi dana harian, Anda dapat menekan risiko kebocoran anggaran secara signifikan. Menentukan prioritas kebutuhan membantu memisahkan mana belanja esensial dan mana keinginan semata. Langkah kecil ini memberikan dampak besar terhadap ketahanan finansial keluarga maupun individu.
Langkah Awal Menyusun Anggaran Bulanan
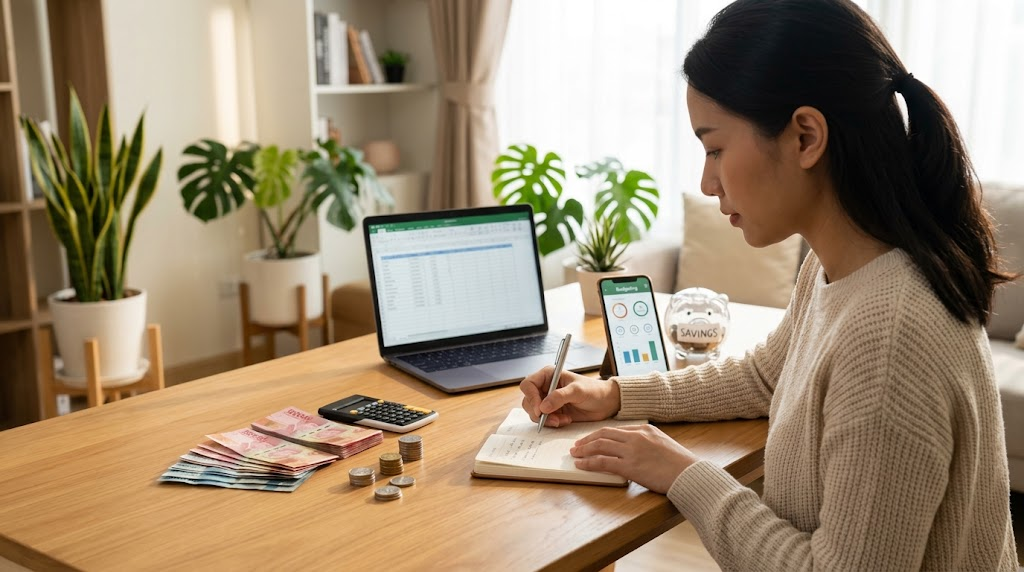 Menyusun anggaran bulanan berfungsi sebagai fondasi utama dalam mencapai kebebasan finansial. Anda membutuhkan panduan nyata agar dana mengalir ke pos yang tepat. Langkah awal yang perlu Anda lakukan adalah mencatat seluruh porsi pemasukan secara terperinci dan transparan. Setelah itu, bagilah pengeluaran ke dalam kategori kebutuhan pokok, cicilan, serta alokasi hiburan.
Anda dapat menggunakan buku catatan fisik untuk merekap setiap pengeluaran harian. Namun, perkembangan teknologi kini menyediakan berbagai aplikasi pencatat keuangan digital yang praktis di smartphone. Penggunaan platform digital memudahkan Anda memantau arus kas secara real-time. Melalui pencatatan yang rapi, Anda bisa langsung mendeteksi pengeluaran berlebih sebelum mengganggu anggaran utama.
Selain mencatat pengeluaran, lakukan tinjauan mingguan untuk memastikan pengalokasian dana tetap berada pada jalur yang benar. Jika melihat adanya indikasi pemborosan pada kategori tertentu, Anda dapat segera melakukan penyesuaian strategi sebelum bulan berakhir.
Menerapkan Metode 50/30/20 untuk Gaji Bulanan
Tanpa rumus yang jelas, mengelola pendapatan bulanan sering kali membingungkan. Metode budgeting 50/30/20 hadir sebagai salah satu tips mengatur keuangan yang sangat efektif bagi profesional muda maupun pasangan suami istri. Metode populer ini membagi total penghasilan bersih ke dalam tiga pos utama secara proporsional.
Alokasikan porsi pertama sebesar 50 persen untuk memenuhi kebutuhan pokok harian. Pos ini mencakup biaya sewa tempat tinggal, belanja bahan makanan, pembayaran tagihan listrik, air, serta biaya transportasi operasional sehari-hari.
Gunakan porsi kedua sebesar 30 persen untuk memenuhi keinginan pribadi dan hiburan. Anggaran ini mencakup biaya rekreasi, hobi, keanggotaan gimnasium, langganan layanan streaming, serta pembelian pakaian baru.
Sisihkan porsi terakhir sebesar 20 persen secara konsisten untuk dana tabungan dan investasi. Porsi ini memegang peranan vital sebagai benteng pertahanan finansial saat menghadapi risiko ekonomi yang tak terduga di masa depan.
Strategi Keuangan Rumah Tangga dan Pengelolaan Dana Darurat
Menjalani kehidupan rumah tangga membawa tanggung jawab baru dalam hal pengelolaan kas. Penerapan tips mengatur keuangan rumah tangga membutuhkan komunikasi transparan antara suami dan istri. Pasangan perlu mendiskusikan setiap sasaran finansial dan keputusan belanja agar tidak menimbulkan konflik di kemudian hari.
Di samping itu, pasangan suami istri harus memprioritaskan pembentukan dana darurat yang memadai. Dana darurat memberikan jaring pengaman saat keluarga menghadapi krisis seperti pemutusan hubungan kerja atau biaya pengobatan darurat. Bagi individu lajang, besaran dana darurat ideal mencapai tiga kali pengeluaran bulanan. Sementara bagi keluarga berumah tangga, idealnya Anda menyiapkan enam hingga dua belas kali total pengeluaran bulanan.
Simpanlah dana darurat pada instrumen keuangan yang liquid dan minim risiko. Menaruh dana tersebut di rekening tabungan harian berisiko memicu belanja impulsif. Anda bisa memanfaatkan produk Deposito bank digital atau Reksa Dana pasar uang yang memberikan imbal hasil kompetitif namun tetap mudah Anda cairkan sewaktu-waktu.
Disiplin menumpuk dana darurat secara berkala memperkuat fondasi keuangan keluarga. Ketika badai ekonomi datang, Anda tidak perlu merusak alokasi investasi jangka panjang atau mengajukan pinjaman berbunga tinggi.
Mengembangkan Aset Melalui Investasi yang Tepat
Menyimpan dana di tabungan biasa tidak cukup untuk mengimbangi laju inflasi tahunan. Oleh sebab itu, mengalihkan sebagian arus kas ke instrumen investasi menjadi langkah strategis untuk mengembangkan nilai aset. Saat ini, Anda bisa memulai investasi dengan modal terjangkau melalui berbagai aplikasi platform terpercaya.
Instrumen Reksa Dana pasar uang menawarkan pilihan yang tepat bagi investor pemula. Manajer investasi profesional mengelola dana tersebut secara terukur sehingga meminimalkan tingkat risiko kerugian. Penerapan diversifikasi portofolio secara berkala membantu menumbuhkan nilai kekayaan Anda secara stabil.
Dibandingkan sekadar menabung manual, investasi memberikan peluang imbal hasil yang lebih optimal. Akses pembelian produk keuangan yang serba digital melalui smartphone turut meningkatkan efisiensi proses investasi harian Anda.
Pelajari profil risiko pribadi sebelum menentukan jenis investasi yang ingin Anda ambil. Pemahaman yang memadai mengenai instrumen keuangan akan menghindarkan Anda dari skema investasi bodong yang merugikan.
Merangkai Masa Depan Bebas Masalah Keuangan
Mempertahankan kondisi finansial yang sehat memerlukan kedisiplinan dan komitmen kuat secara berkelanjutan. Penerapan tips mengatur keuangan secara konsisten membantu Anda menghindari krisis ekonomi pribadi di masa mendatang. Lakukan evaluasi berkala terhadap catatan pengeluaran bulanan guna mendeteksi pos pembengkakan anggaran sejak awal. Mulailah merapikan rencana keuangan Anda hari ini dan manfaatkan aplikasi pencatat finansial demi kemudahan pengelolaan arus kas.
Pertanyaan Populer Seputar Pengelolaan Anggaran
Bagaimana cara memulai budgeting jika gaji pas-pasan?
Mulailah dengan mencatat kebutuhan paling mendasar terlebih dahulu secara rinci. Gunakan rumus sederhana untuk memisahkan biaya makan, transportasi, dan kewajiban cicilan utang. Tekan gaya hidup konsumtif agar Anda bisa menyisihkan sisa gaji ke pos tabungan utama.
Berapa idealnya porsi tabungan dari total pemasukan?
Besaran ideal untuk pos tabungan dan investasi adalah minimal 20 persen dari total pendapatan bersih. Anda dapat meningkatkan persentase tersebut secara bertahap seiring bertambahnya penghasilan yang Anda terima.
Apa instrumen terbaik untuk menyimpan dana darurat?
Rekening terpisah pada bank digital atau produk Reksa Dana pasar uang merupakan wadah yang sangat ideal. Kedua pilihan instrumen tersebut menawarkan fleksibilitas pencairan yang tinggi tanpa pengenaan penalti besar.
Apakah kartu kredit aman digunakan untuk mengatur pengeluaran?
Penggunaan kartu kredit tetap aman selama Anda memiliki disiplin tinggi untuk melunasi seluruh tagihan sebelum jatuh tempo. Posisikan kartu kredit sebagai alat pembayaran yang praktis, bukan sebagai sumber dana tambahan.
Kapan saat yang sesuai untuk melakukan penilaian anggaran?
Anda sebaiknya melakukan evaluasi anggaran pada setiap akhir bulan sebelum menerima gaji periode berikutnya. Langkah evaluasi ini membantu Anda menemukan pos pengeluaran mana saja yang memicu kebocoran dana.